La réforme de la facture électronique modifie les flux comptables des indépendants qui travaillent avec des clients professionnels. Elle concerne les entreprises assujetties à la TVA, y compris celles qui bénéficient de la franchise en base. L’obligation de réception des factures électroniques a pris effet le 1er septembre 2026. L’émission deviendra obligatoire pour les micro-entreprises et les petites entreprises un an plus tard. Anticiper permet de fiabiliser les données clients, de limiter les ressaisies et de protéger le pilotage de trésorerie.
Points clés
Quand un indépendant doit-il se préparer à la facture électronique ? Tout indépendant assujetti à la TVA doit pouvoir recevoir des factures électroniques dès le 1er septembre 2026. Les petites et moyennes entreprises (PME) et les micro-entreprises devront les émettre à compter du 1er septembre 2027. La priorité consiste à nettoyer les données de tiers et à choisir un outil compatible avec une plateforme agréée.
Quels indépendants sont concernés par la facture électronique ?
La facturation électronique obligatoire vise les transactions entre entreprises (BtoB) réalisées en France entre assujettis à la TVA. Le statut juridique ne crée donc aucune exemption générale. Un auto-entrepreneur en franchise de TVA reste assujetti au sens de la réforme, même s’il ne facture pas cette taxe.
Les ventes à des particuliers ne relèvent pas de l’e-invoicing. Elles peuvent toutefois donner lieu à l’e-reporting, c’est-à-dire à la transmission à l’administration de certaines données de transaction et d’encaissement. Les prestations réalisées avec un client établi à l’étranger entrent aussi dans ce dispositif déclaratif.
Le premier chantier concerne le fichier clients. La raison sociale, l’adresse de facturation, le numéro du Système d’identification du répertoire des entreprises (SIREN) et le régime de TVA doivent être cohérents. Une erreur de SIREN bloque l’acheminement d’une facture et retarde, par conséquent, son règlement.
Pour un freelance qui émet peu de pièces chaque mois, un logiciel de facturation pensé pour les indépendants centralise l’émission des devis et factures dans le même processus. L’intérêt opérationnel tient à la réduction des doubles saisies entre le suivi commercial et la comptabilité. L’outil doit surtout produire des données exploitables par le canal réglementaire retenu.
Quelles sont les échéances de la réforme de la facture électronique ?
La réception des factures électroniques devient obligatoire pour toutes les entreprises concernées le 1er septembre 2026. À cette date, les grandes entreprises et les entreprises de taille intermédiaire devront également émettre leurs factures dans le nouveau circuit.
Les PME, les très petites entreprises (TPE) et les micro-entreprises devront émettre leurs factures électroniques à compter du 1er septembre 2027. Ce décalage donne douze mois supplémentaires, mais ne dispense pas de traiter les factures fournisseurs dès 2026. Une comptabilité qui archive des PDF reçus par courriel sans contrôle automatisé perd une partie du gain attendu.
| Échéance | Réception | Émission |
|---|---|---|
| 1er septembre 2026 | Toutes les entreprises assujetties à la TVA | Grandes entreprises et entreprises de taille intermédiaire (ETI) |
| 1er septembre 2027 | Déjà applicable | PME, TPE et micro-entreprises |
La facture PDF envoyée par e-mail ne répondra plus, à elle seule, aux exigences de l’échange BtoB domestique. Elle peut conserver une valeur de lisibilité, mais les informations doivent circuler dans un format structuré via une plateforme agréée.
Comment fonctionnent le format Factur-X et les plateformes agréées ?
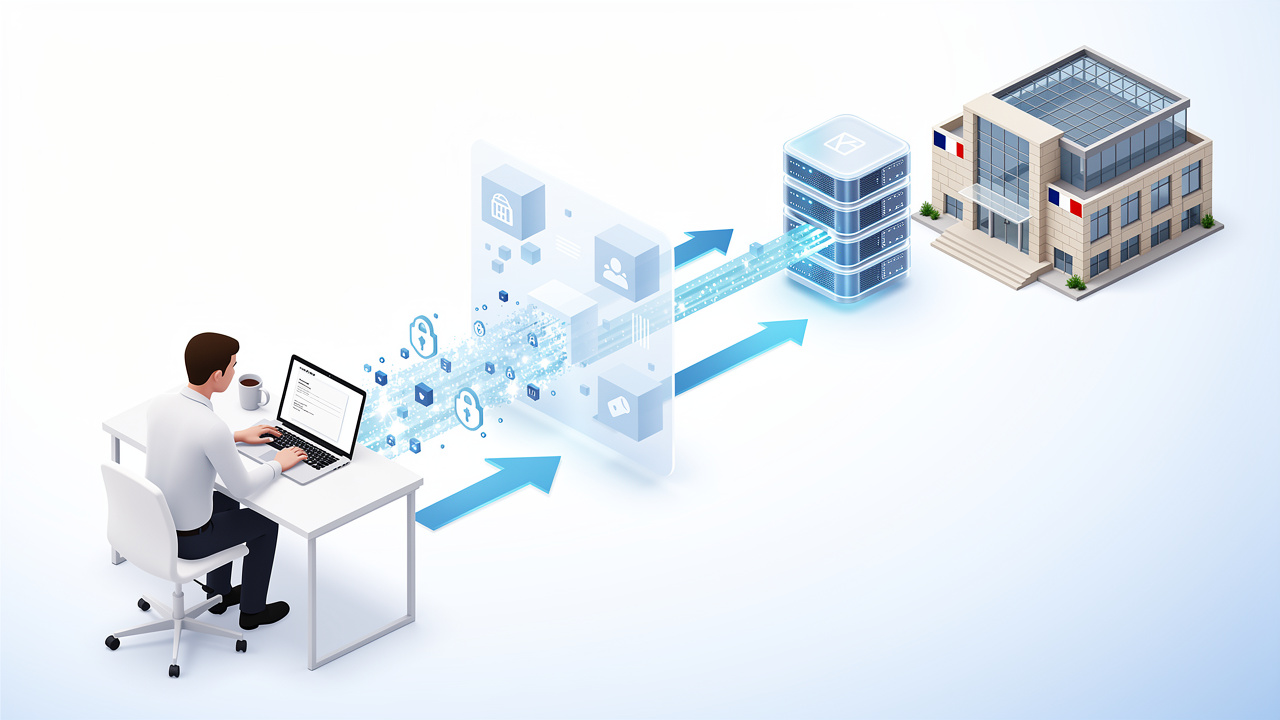
Une facture conforme réunit un document lisible et des données structurées que les logiciels peuvent traiter sans ressaisie. Le format Factur-X répond à cette logique en associant un PDF à un fichier de données XML. D’autres formats structurés, tels que Universal Business Language ou Cross Industry Invoice, sont également prévus par le cadre français.
La plateforme agréée, souvent abrégée en PA, assure l’acheminement des factures, les contrôles requis et la transmission des informations à la Direction générale des Finances publiques (DGFiP). Elle remplace la notion antérieure de plateforme de dématérialisation partenaire. L’entreprise choisit sa PA ou passe par un intermédiaire compatible avec son logiciel.
Les informations transmises comprennent le montant hors taxes, le taux et le montant de TVA, ainsi que le mode de paiement. Ces échanges servent au préremplissage et au contrôle de la taxe. La qualité des paramètres de TVA devient ainsi un point de contrôle comptable quotidien.
Quelles habitudes comptables faut-il modifier avant l’échéance ?
La préparation commence par une règle simple : chaque facture fournisseur doit être rapprochée d’un achat réel, d’un fournisseur identifié et d’un traitement de TVA documenté. Les justificatifs dispersés entre messagerie, téléphone et dossiers partagés compliquent les rapprochements bancaires. Un processus unique réduit les écarts et accélère la clôture mensuelle.
Les indépendants soumis à la TVA ont intérêt à vérifier la cohérence entre leurs écritures et leurs déclarations. Le formulaire CA3 doit déjà être rempli à partir de données exactes sur les taux, les bases et la TVA déductible. La réforme renforce l’intérêt de ce contrôle avant transmission.
Cinq actions produisent un effet immédiat sur la fiabilité des flux :
- compléter les fiches clients avec le SIREN et l’adresse de facturation ;
- uniformiser les libellés de prestations et les taux de TVA appliqués ;
- contrôler les coordonnées bancaires et les conditions de paiement ;
- classer les dépenses au fil de l’eau plutôt qu’à l’approche de la déclaration ;
- tester l’import des factures fournisseurs dans l’outil comptable.
Le gain ne se mesure pas seulement au temps administratif. Des échéances mieux suivies réduisent les retards de paiement et donnent une vision plus fiable de la marge. Pour une petite structure, quelques factures impayées suffisent à tendre la trésorerie sur un mois.
Questions fréquentes sur la facture électronique des indépendants
Un auto-entrepreneur est-il concerné par la facture électronique ?
Oui, un auto-entrepreneur est concerné s’il est assujetti à la TVA, y compris lorsqu’il bénéficie de la franchise en base. Il devra pouvoir recevoir des factures électroniques dès septembre 2026. Son obligation d’émission commence en septembre 2027 pour les flux BtoB français.
Le format Factur-X est-il obligatoire pour les indépendants ?
Non, Factur-X n’est pas l’unique format admis. Il constitue une solution pratique car il associe une facture PDF lisible à des données XML structurées. Le logiciel ou la plateforme peut aussi gérer les formats Universal Business Language et Cross Industry Invoice.
Qu’est-ce que l’e-invoicing et l’e-reporting ?
L’e-invoicing et l’e-reporting regroupent deux obligations distinctes. L’e-invoicing concerne la circulation des factures BtoB françaises entre entreprises assujetties. L’e-reporting porte sur les opérations hors de ce périmètre, comme les ventes à des particuliers ou certaines opérations internationales.
Un logiciel de facturation transmet-il automatiquement les factures à l’administration ?
Un logiciel ne transmet les flux réglementaires que s’il est interopérable avec une plateforme agréée. Il peut préparer les factures, contrôler les mentions et exporter les données, tandis que la PA assure la transmission conforme. Avant de choisir une solution, il faut vérifier ce circuit et les modalités de mise à jour réglementaire.
La réforme impose un calendrier précis, mais sa préparation relève d’abord de l’organisation comptable. Des données fiables sur les tiers, des règles de TVA contrôlées et un flux de facturation centralisé réduisent le risque de rejet. Cette discipline améliore aussi le suivi des encaissements bien au-delà de l’obligation réglementaire.